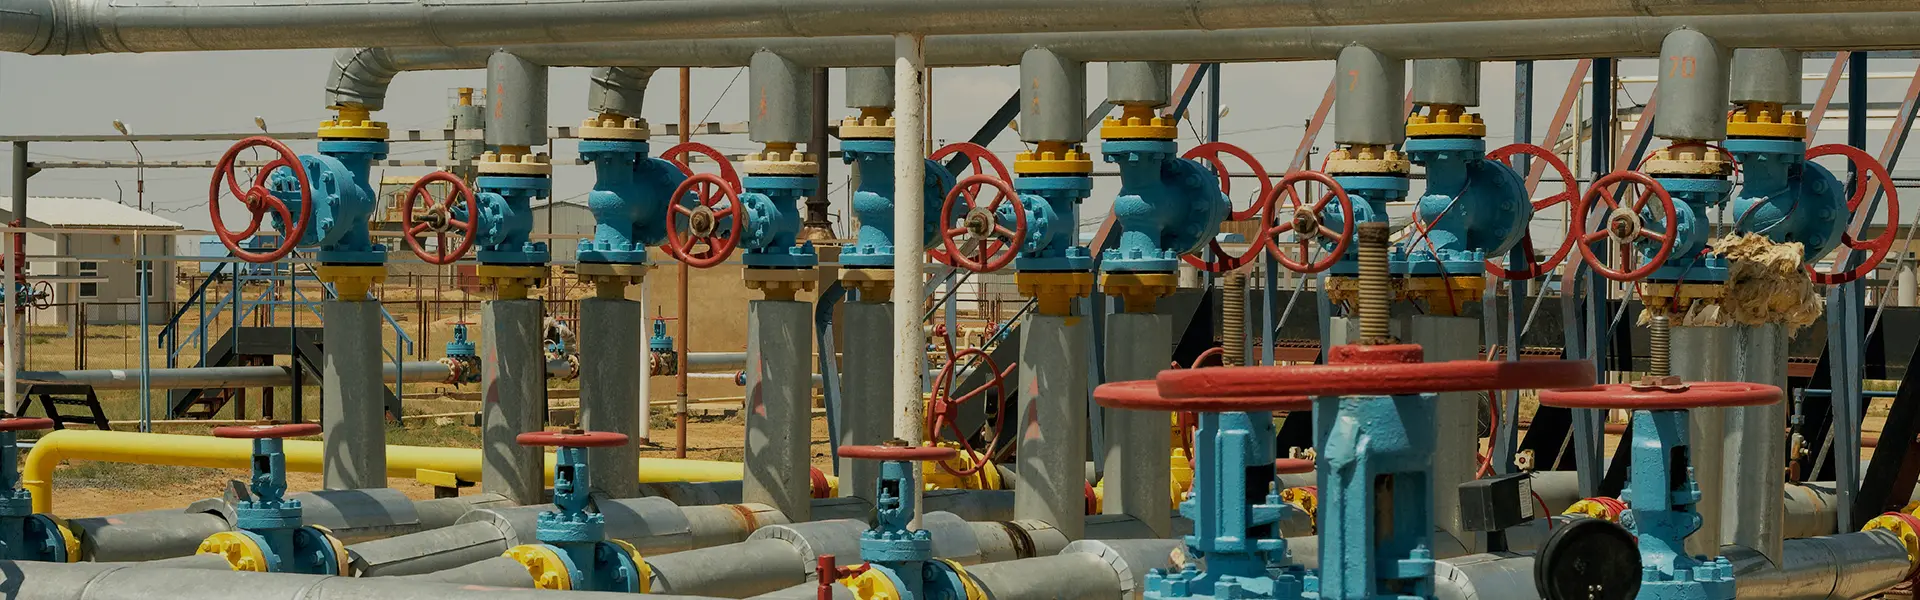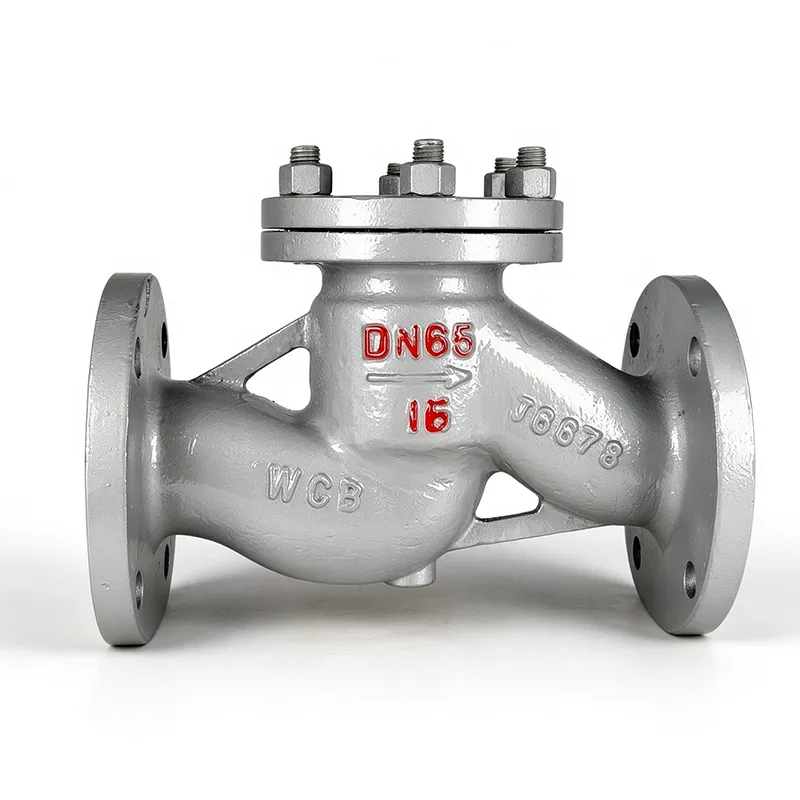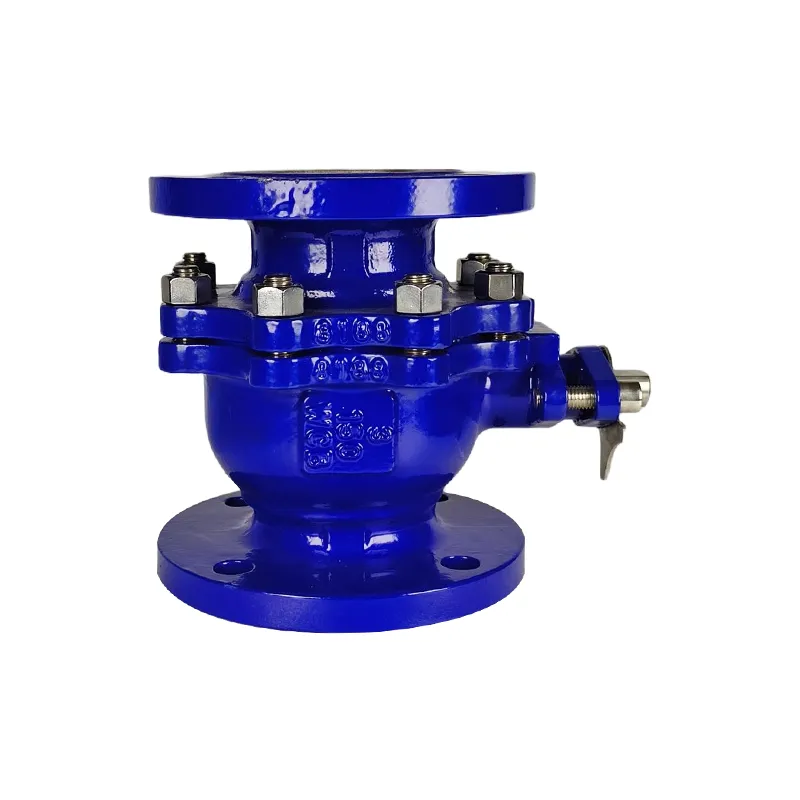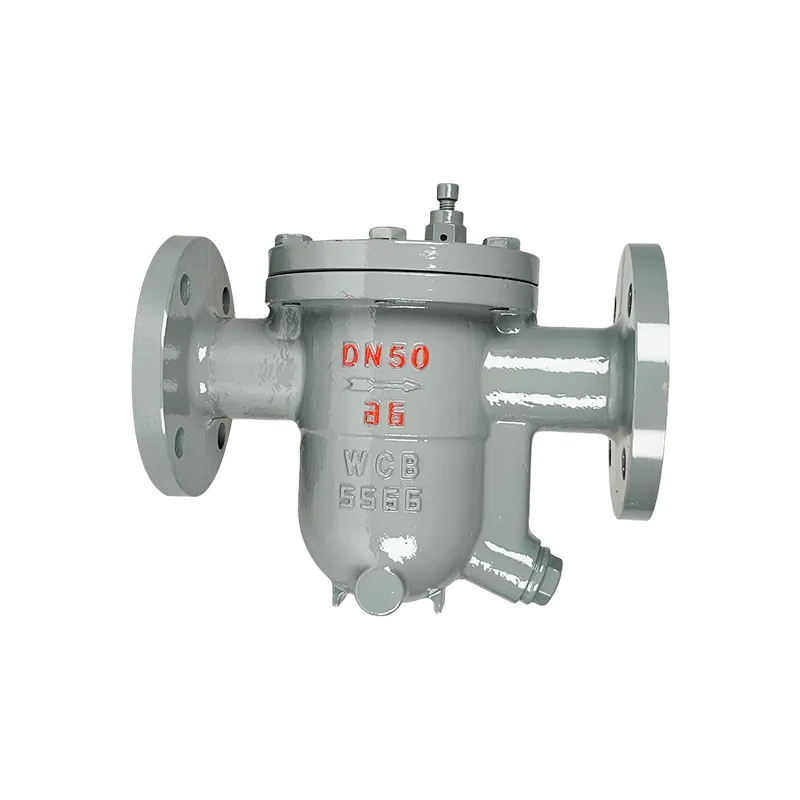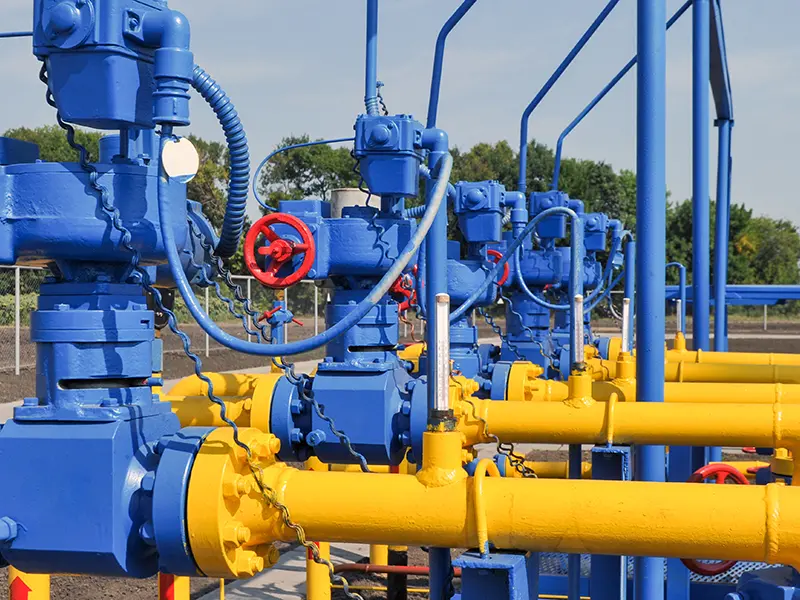
Nel 2026 il settore globale delle valvole industriali subirà una profonda trasformazione, spinta dall’accelerazione dell’automazione industriale, dal boom della costruzione di nuove infrastrutture energetiche e da normative ambientali globali sempre più rigorose. Considerato da tempo il componente principale dei sistemi di controllo dei fluidi industriali,valvole industrialistanno uscendo dai tradizionali confini della produzione meccanica e si stanno evolvendo verso l’intelligenza, il basso tenore di carbonio, l’alta precisione e l’adattabilità alle condizioni estreme. La scala di mercato del settore e la velocità di iterazione tecnologica hanno raggiunto un nuovo picco, dando un forte slancio al potenziamento del processo produttivo globale.
Gli ultimi dati di mercato del settore mostrano che il mercato globale delle valvole è stato valutato a 93,60 miliardi di dollari nel 2026, con un tasso di crescita annuale composto (CAGR) costante del 5,80%. Si prevede che supererà i 155,50 miliardi di dollari entro il 2034, riflettendo la continua e forte domanda di mercato nei settori a valle. A differenza della competizione dell’ultimo decennio incentrata sulla capacità produttiva e sulla copertura dei prodotti di base, la logica della concorrenza del settore delle valvole del 2026 si è completamente spostata verso le capacità fondamentali, tra cui l’integrazione di sistemi intelligenti, l’adattamento a condizioni di lavoro estreme e la tecnologia di protezione ambientale a basse emissioni.
L’automazione industriale e la produzione intelligente rimangono le principali forze trainanti della crescita del settore. Le statistiche indicano che il tasso di adozione globale dell’automazione industriale è aumentato del 34% su base annua, mentre la penetrazione della produzione intelligente è aumentata del 29%. Le tradizionali valvole ordinarie a comando manuale non sono più in grado di soddisfare le precise esigenze operative delle fabbriche moderne. Le valvole intelligenti dotate di sensori IoT, attuatori wireless e moduli di monitoraggio remoto sono diventate prodotti tradizionali nel mercato di fascia alta. Questi prodotti intelligenti supportano il monitoraggio dei dati sui fluidi in tempo reale, la regolazione automatica del flusso e la diagnosi remota dei guasti e consentono la manutenzione predittiva per i sistemi di tubazioni industriali.
Quest'anno la popolarità della tecnologia di manutenzione predittiva è cresciuta del 31% nel campo delle valvole industriali, risolvendo efficacemente i problemi legati agli elevati costi di manutenzione e ai rischi di arresto non pianificato nel funzionamento tradizionale delle tubazioni industriali. Il monitoraggio intelligente e la tecnologia di azionamento wireless hanno raggiunto rispettivamente una crescita del mercato del 27% e del 24%, sostituendo gradualmente le tradizionali strutture di controllo meccanico. Attualmente, le valvole ad attuazione intelligente occupano quasi il 12% della quota di mercato globale e il loro tasso di penetrazione in settori di fascia alta come quello petrolchimico, della produzione di energia e dei prodotti farmaceutici di precisione è ancora in rapido aumento.
La trasformazione verde e a basse emissioni di carbonio è diventata una tendenza fondamentale irreversibile del settore delle valvole nel 2026. Man mano che le politiche globali di neutralità delle emissioni di carbonio continuano ad avanzare e gli standard sulle emissioni industriali diventano più severi, le tecnologie delle valvole a basse emissioni e a prova di perdite sono diventate il principale percorso competitivo per i principali produttori. Molte aziende tradizionali stanno promuovendo attivamente valvole metalliche a sede rigida e soluzioni di valvole a bassissime emissioni per condizioni di servizio gravose, che possono ridurre efficacemente le perdite medie e le emissioni di carbonio nella trasmissione di fluidi industriali.
In termini di aggiornamento della tecnologia di produzione, l’industria sta promuovendo in modo globale aggiornamenti iterativi dei processi di fusione di precisione. La tradizionale fusione in sabbia viene gradualmente sostituita da processi compositi come lo stampaggio in sabbia di resina, stampi per stampa 3D e controllo dei parametri di fusione a circuito chiuso tramite intelligenza artificiale. Il nuovo processo controlla accuratamente la tolleranza dello spessore della parete del corpo della valvola entro ± 0,8 mm, riducendo al contempo l’impronta di carbonio dell’intero ciclo di vita del prodotto di oltre il 18%, ottenendo una doppia svolta nella precisione del prodotto e nella produzione ecologica.
La costruzione di nuove infrastrutture energetiche ha aperto un nuovo mercato incrementale per l’industria delle valvole. Il rapido sviluppo dell’energia dell’idrogeno verde, dello stoccaggio e del trasporto di energia pulita GNL e di nuovi sistemi di alimentazione ha posto requisiti più elevati per le prestazioni delle valvole. Le valvole di alimentazione dell'idrogeno ad alta pressione, le valvole GNL anti-perdite a bassa temperatura e le valvole di processo per semiconduttori ultrapuliti sono diventate direzioni di ricerca e sviluppo importanti nel settore. Gli istituti di ricerca del settore prevedono che con la commercializzazione su larga scala dell’energia dell’idrogeno verde nei prossimi cinque anni, il supporto di valvole speciali ad alta precisione introdurrà una crescita esplosiva del mercato.
Dal punto di vista del modello di mercato globale, la regione Asia-Pacifico mantiene ancora la sua posizione di leadership, occupando il 39% della quota di mercato globale delle valvole, beneficiando dell’intensa costruzione di infrastrutture industriali, progetti di trattamento delle acque e nuovi progetti energetici in Cina, Sud-Est asiatico e altre regioni. Il Nord America e l’Europa seguono da vicino con una quota di mercato rispettivamente del 28%, concentrandosi sulla domanda di mercato delle valvole intelligenti di fascia alta e delle valvole di protezione ambientale a basse emissioni. Tuttavia, il settore deve ancora affrontare alcune sfide: le fluttuazioni della catena di fornitura globale hanno causato interruzioni della fornitura per il 21% dei produttori e l’aumento dei costi delle materie prime ha aumentato il costo di produzione complessivo del settore del 18%, esercitando pressione sulle piccole e medie imprese di valvole.
Gli analisti del settore hanno affermato che la concorrenza futura del settore delle valvole non sarà più una concorrenza basata su un singolo prodotto, ma una competizione sistematica che integri ricerca e sviluppo tecnologico, soluzioni personalizzate e servizi per l'intero ciclo di vita. Le aziende leader stanno accelerando la ricerca e lo sviluppo tecnologico in termini di resistenza a condizioni di lavoro estreme, controllo intelligente e protezione ambientale ecologica, ottimizzando continuamente le prestazioni dei prodotti per adattarsi alle esigenze di miglioramento delle industrie downstream di fascia alta come l'energia nucleare, le nuove energie e l'industria della chimica fine.
Con il continuo approfondimento del miglioramento industriale globale e della trasformazione energetica, il settore delle valvole industriali continuerà a mantenere una crescita costante. Spinti dalla duplice innovazione di intelligenza ed ecocompatibilità, i prodotti per valvole di fascia alta, raffinati e specializzati sostituiranno ulteriormente i tradizionali prodotti ordinari, portando il settore globale del controllo dei fluidi verso una nuova fase di sviluppo più efficiente, a basse emissioni di carbonio e intelligente.